
Tien jaar geleden schreef ik al over de steeds verdergaande regulering van vakantieverhuur in Spanje. Het begon met het geven van ruimte aan de autonome regio’s om eigen regels op te stellen. Vele regio’s riepen een registratieplicht in het leven en ik sprak toen al het vermoeden uit dat registratie niet alleen toeristische verplichtingen meebracht, maar ook gevolgd zou worden door heffing van BTW.
Tien jaar later kunnen we constateren dat de vakantieverhuur in een ware juridische rollercoaster terecht is gekomen. Nationale regels, regionale regels en gemeentelijke beperkingen zijn over elkaar heen gelegd. Soms vullen ze elkaar aan, soms lijken ze elkaar tegen te spreken en soms rijst zelfs de vraag welke overheid eigenlijk bevoegd is. Het gevolg is een enorme rechtsonzekerheid voor particuliere eigenaren die hun woning in Spanje geheel of gedeeltelijk verhuren. Vele publicaties gingen deze voor:
https://lexforis.com/nl/aanvullende-beperkingen-op-vakantieverhuur-ii/
https://lexforis.com/nl/verhuur-van-woningen-in-spanje/
https://lexforis.com/nl/wet-verhuur-vakantiewoningen-valencia/,
https://lexforis.com/nl/verdere-limitering-van-vakantieverhuur/
Met het gloednieuwe Real Decreto-ley 26/2026 van 29 september 2026 komen daar opnieuw een reeks van ingrijpende maatregelen bij. In dit artikel beperk ik me tot de btw-aspecten.
Btw-plichtig vanaf 1 december 2026
Tot nu toe was vakantieverhuur in beginsel vrijgesteld van BTW. Alleen wanneer diensten worden verricht die kenmerkend zijn voor de hotelbranche, wordt 10% BTW geheven.
Vanaf 1 december 2026 is de verhuur van een gemeubileerde woning voor maximaal 30 nachten aan dezelfde huurder in beginsel belast met 10% BTW.
Dat betekent dus dat het fiscale criterium vanaf 1 december niet meer hoofdzakelijk draait om de vraag of hotelservices worden geleverd. De duur van het verblijf wordt zelf beslissend.
Een ingrijpende belastingwijziging via een spoedwet
Opvallend is opnieuw de gekozen wetgevingsvorm. Het gaat niet om een normale wetsprocedure, maar om een Real Decreto-ley, gebaseerd op een door de regering gestelde buitengewone en dringende noodzaak.
De regering motiveert die urgentie uitvoerig met de problemen op de Spaanse woningmarkt en kwalificeert de huidige situatie als een wooncrisis die uitzonderlijke maatregelen vereist. Tegelijkertijd erkent de tekst zelf dat het woningbeleid grotendeels tot de bevoegdheden van de autonome regio’s en gemeenten behoort.
Dat maakt de gekozen methode des te opvallender. Een fundamentele wijziging van de fiscale behandeling van honderdduizenden verhuursituaties wordt ingevoerd met een overgangsperiode van slechts twee maanden en voor een situatie op de huurmarkt die al zolang ik in Spanje woon (26 jaar) bestaat. Niets nieuws dus, maar wel een excuus om opnieuw via een nooddecreet de normale parlementaire behandeling te omzeilen.
Voor zover uit de gepubliceerde tekst blijkt, is bovendien geen afzonderlijke economische effectstudie opgenomen waarin bijvoorbeeld wordt doorgerekend:
- Hoeveel verhuurders met deze BTW-plicht te maken krijgen;
- Welk effect een prijsstijging van maximaal 10% op de concurrentiepositie van Spanje als vakantieland kan hebben;
- Hoeveel particuliere eigenaren mogelijk besluiten niet langer te verhuren.
- Wat dit in godsnaam te maken heeft met een ‘woningcrisis’ op de nationale markt.
- Hoe een btw-heffing een woningprobleem kan oplossen.
De wetgever kiest dus eerst voor een ingrijpende fiscale maatregel zonder onderbouwing of daadwerkelijk verband met het beweerde doel van de regeling. Hoe de markt daarop reageert, zullen we daarna moeten ontdekken, maar het wekt wel sterk de indruk dat de woningcrisis hier vooral wordt gebruikt als argument om de toerist extra te belasten.
Maar één ding is duidelijk: belastingheffing creëert geen extra woningen. Zij verandert vooral de kostenverdeling tussen eigenaar, huurder en overheid.
Voor een land waarin vakantieverhuur een belangrijk onderdeel vormt van de toeristische infrastructuur is het daarom moeilijk te voorspellen welke gevolgen deze maatregel uiteindelijk zal hebben voor prijzen, aanbod en concurrentie met andere Zuid-Europese vakantielanden.
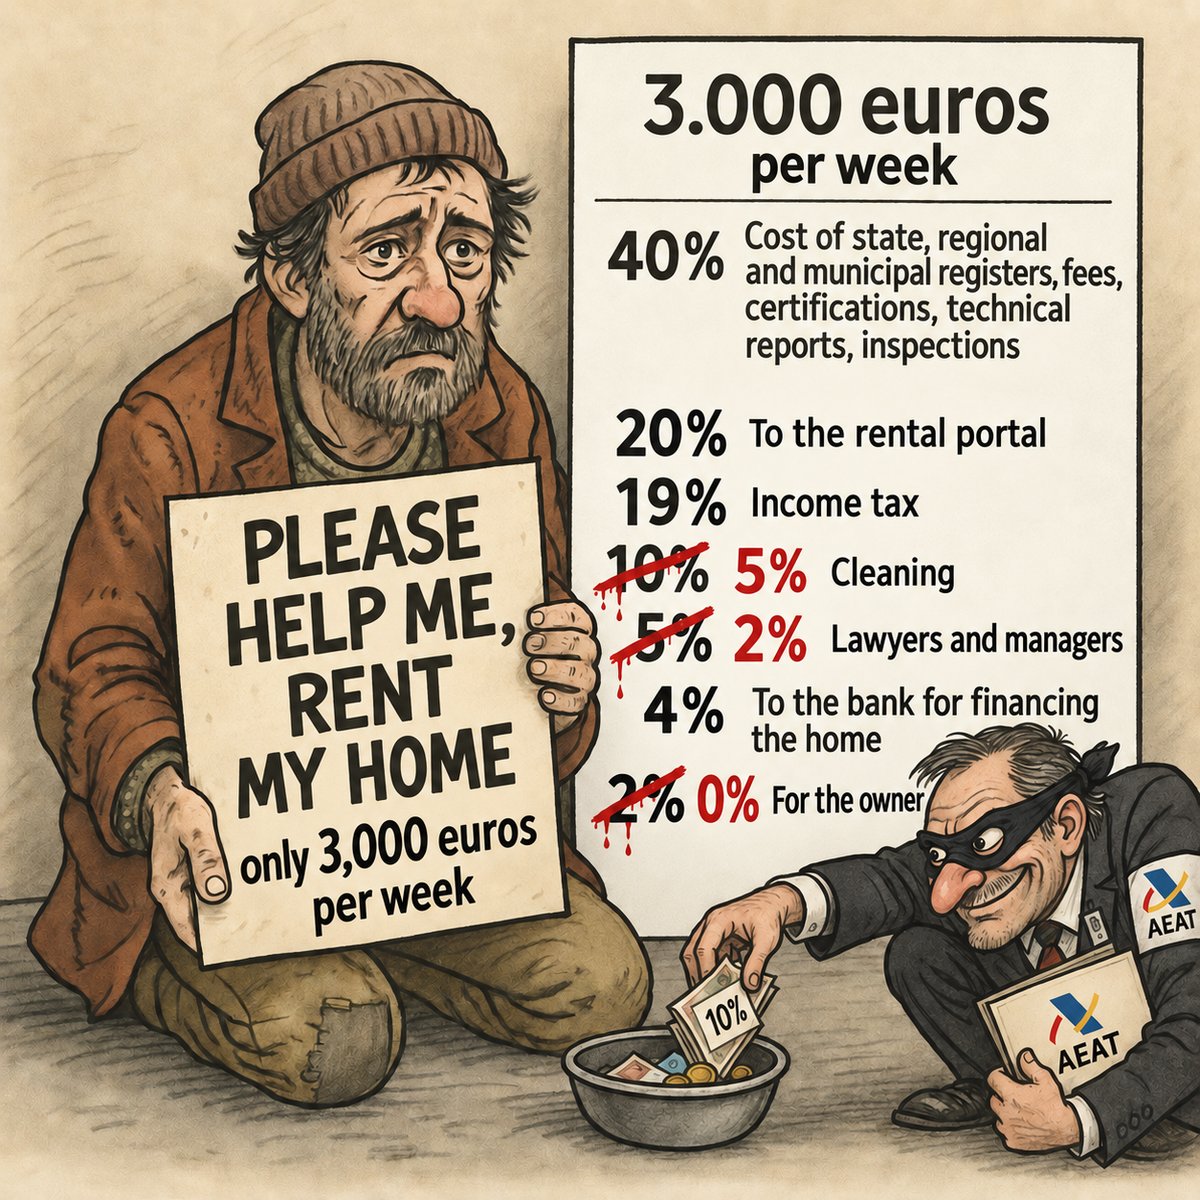
Wat moet een verhuurder nu doen?
Voor eigenaren die onder deze regeling vallen, verandert hun fiscale positie wezenlijk.
Een verhuurder die BTW belaste verhuur verricht, wordt voor de BTW behandeld als ondernemer. De Agencia Tributaria verlangt bij een Btw-plichtige verhuuractiviteit in beginsel een inschrijving. Daarnaast moet de verschuldigde BTW via de daarvoor geldende Btw-aangiften worden aangegeven en afgedragen.
Vanaf 1 december zullen daarom veel buitenlandse eigenaren die tot nu toe uitsluitend jaarlijks een IRNR-aangifte deden voor hun Spaanse huurinkomsten, ineens daarnaast een btw-administratie moeten voeren.
Dat betekent onder meer:
- Registratie voor BTW;
- Toepassing van 10% IVA op de huurprijs;
- Correcte facturering;
- Administratie van ontvangen en betaalde BTW;
- Periodieke indiening van modelo 303;
- Beoordeling welke kosten en welke voorbelasting aftrekbaar zijn;
- Afstemming van de btw-administratie met de aangifte inkomstenbelasting voor niet-residenten.
Boetes
Wie de verschuldigde BTW niet aangeeft of afdraagt, valt onder het normale Spaanse fiscale sanctieregime. Het niet afdragen van belasting die uit een correcte aangifte had moeten voortvloeien is een fiscale overtreding. Afhankelijk van de omstandigheden kan de sanctie bij een lichte overtreding beginnen bij 50% van het niet-betaalde bedrag, met hogere percentages bij ernstiger gevallen.
Maar daarmee beginnen de vragen pas
De nieuwe regeling lijkt op het eerste gezicht eenvoudig: 10% BTW over korte verhuur. In de praktijk begint daar juist de discussie.
Het voordeel van BTW-plicht is dat daar in beginsel ook een recht op aftrek van voorbelasting tegenover kan staan. Kosten die rechtstreeks samenhangen met de belaste verhuur kunnen daardoor fiscaal anders worden behandeld dan tot nu toe. Juist bij een vakantiewoning ontstaan onmiddellijk ingewikkelde situaties.
Wat gebeurt er bijvoorbeeld met een woning die drie maanden per jaar wordt verhuurd en negen maanden privé door de eigenaar wordt gebruikt?
De BTW wet kent beperkingen voor goederen en diensten die zowel zakelijk als privé worden gebruikt. Artikel 95 van de Ley del IVA bepaalt onder meer dat BTW in beginsel niet aftrekbaar is voor goederen en diensten die niet rechtstreeks en uitsluitend aan de economische activiteit zijn toegerekend. De wet noemt uitdrukkelijk goederen die afwisselend zakelijk en privé worden gebruikt.
Daarmee begint een bijna eindeloze lijst praktische vragen.
Is de BTW op onderhoud volledig aftrekbaar wanneer de woning slechts een deel van het jaar wordt verhuurd? Hoe wordt omgegaan met elektriciteit, schoonmaak, reparaties, meubels, internet, verzekeringen en beheer? Wat gebeurt er met grote renovaties? Hoe wordt privégebruik gewaardeerd? Welke correctie moet plaatsvinden wanneer de woning later anders wordt gebruikt? Wat gebeurt er wanneer een woning een deel van het jaar leegstaat?
Ook zal moeten worden bekeken hoe deze nieuwe btw-administratie zich precies gaat verhouden tot de bestaande aangifte van inkomsten van niet-residenten via de IRNR.
En voor buitenlandse eigenaren komt daar nog een praktisch probleem bij: de communicatie met de Spaanse belastingdienst verloopt steeds verder elektronisch. In de praktijk zal daarom voor veel eigenaren een geldig elektronisch identificatiemiddel of digitale vertegenwoordiging noodzakelijk worden om meldingen, aangiften en eventuele berichten van de belastingdienst tijdig te kunnen verwerken.
Op al deze punten zal de komende maanden nadere praktische uitleg van de Agencia Tributaria nodig zijn.
Ons advies: wacht niet tot december!
Lex Foris zal, zoals wij dat ook de afgelopen jaren hebben gedaan bij de vele wijzigingen rond vakantieverhuur, de rechtspositie van verhuurders blijven volgen en waar nodig verdedigen.
Daarnaast kunnen wij voor bestaande cliënten de btw-registratie en de verdere btw administratie van de verhuur voorbereiden en verzorgen, zodat zij vanaf 1 december aan de nieuwe verplichtingen kunnen voldoen.
Verhuurt u uw Spaanse woning voor perioden van maximaal 30 nachten? Neem dan tijdig contact met ons op. Vanaf 1 december verandert niet alleen het belastingtarief, maar uw gehele fiscale administratie.
Roeland van Passel