
Hace ya diez años escribí sobre la regulación cada vez más intensa del alquiler vacacional en España. Todo empezó dando margen a las comunidades autónomas para establecer sus propias normas. Muchas comunidades introdujeron la obligación de registro y ya entonces expresé mi sospecha de que dicha inscripción no solo traería consigo obligaciones de carácter turístico, sino que terminaría también seguida de la imposición del IVA.
Diez años después podemos constatar que el alquiler vacacional ha acabado inmerso en una auténtica montaña rusa jurídica. Se han ido superponiendo normas estatales, autonómicas y limitaciones municipales. A veces se complementan, otras veces parecen contradecirse y, en ocasiones, incluso surge la pregunta de qué Administración es realmente competente. El resultado es una enorme inseguridad jurídica para los propietarios particulares que alquilan total o parcialmente su vivienda en España. A este artículo le precedieron muchas otras publicaciones:
Limitaciones adicionales al alquiler vacacional II
Limitaciones adicionales al alquiler vacacional
El Tribunal Supremo tumba el registro nacional NRA para alquileres vacacionales
Con el flamante Real Decreto-ley 26/2026, de 29 de septiembre de 2026, se añade ahora toda una nueva serie de medidas de gran alcance. En este artículo me limitaré a los aspectos relativos al IVA.
Sujeto a IVA a partir del 1 de diciembre de 2026
Hasta ahora, el alquiler vacacional estaba, en principio, exento de IVA. Únicamente cuando se prestan servicios propios de la industria hotelera se aplica un IVA del 10%.
A partir del 1 de diciembre de 2026, el alquiler de una vivienda amueblada durante un máximo de 30 noches al mismo arrendatario estará, en principio, sujeto a un 10% de IVA.
Esto significa que, a partir del 1 de diciembre, el criterio fiscal ya no girará principalmente en torno a si se prestan o no servicios hoteleros. La propia duración de la estancia pasa a ser determinante.
Un cambio fiscal de gran alcance mediante legislación de urgencia
Vuelve a llamar la atención la forma legislativa elegida. No se trata de un procedimiento legislativo ordinario, sino de un Real Decreto-ley, basado en una supuesta situación de extraordinaria y urgente necesidad apreciada por el Gobierno.
El Gobierno justifica ampliamente esta urgencia haciendo referencia a los problemas del mercado de la vivienda en España y califica la situación actual como una crisis de vivienda que requiere medidas excepcionales. Al mismo tiempo, el propio texto reconoce que la política de vivienda corresponde en gran medida a las competencias de las comunidades autónomas y de los municipios.
Esto hace todavía más llamativo el método elegido. Se introduce una modificación fundamental del tratamiento fiscal de cientos de miles de situaciones de alquiler con un periodo transitorio de apenas dos meses, y ello respecto de una situación del mercado del alquiler que existe desde que vivo en España —26 años—. Nada nuevo, por tanto, pero sí una excusa para volver a eludir, mediante un decreto de urgencia, la tramitación parlamentaria ordinaria.
Por lo que se desprende del texto publicado, tampoco se ha incorporado un estudio específico de impacto económico que analice, por ejemplo:
- Cuántos arrendadores se verán afectados por esta obligación de IVA;
- Qué efecto puede tener un aumento de precios de hasta un 10% sobre la competitividad de España como destino vacacional;
- Cuántos propietarios particulares pueden decidir dejar de alquilar;
- Qué demonios tiene todo esto que ver con una “crisis de vivienda” en el mercado nacional;
- Cómo se supone que la aplicación del IVA puede resolver un problema de vivienda.
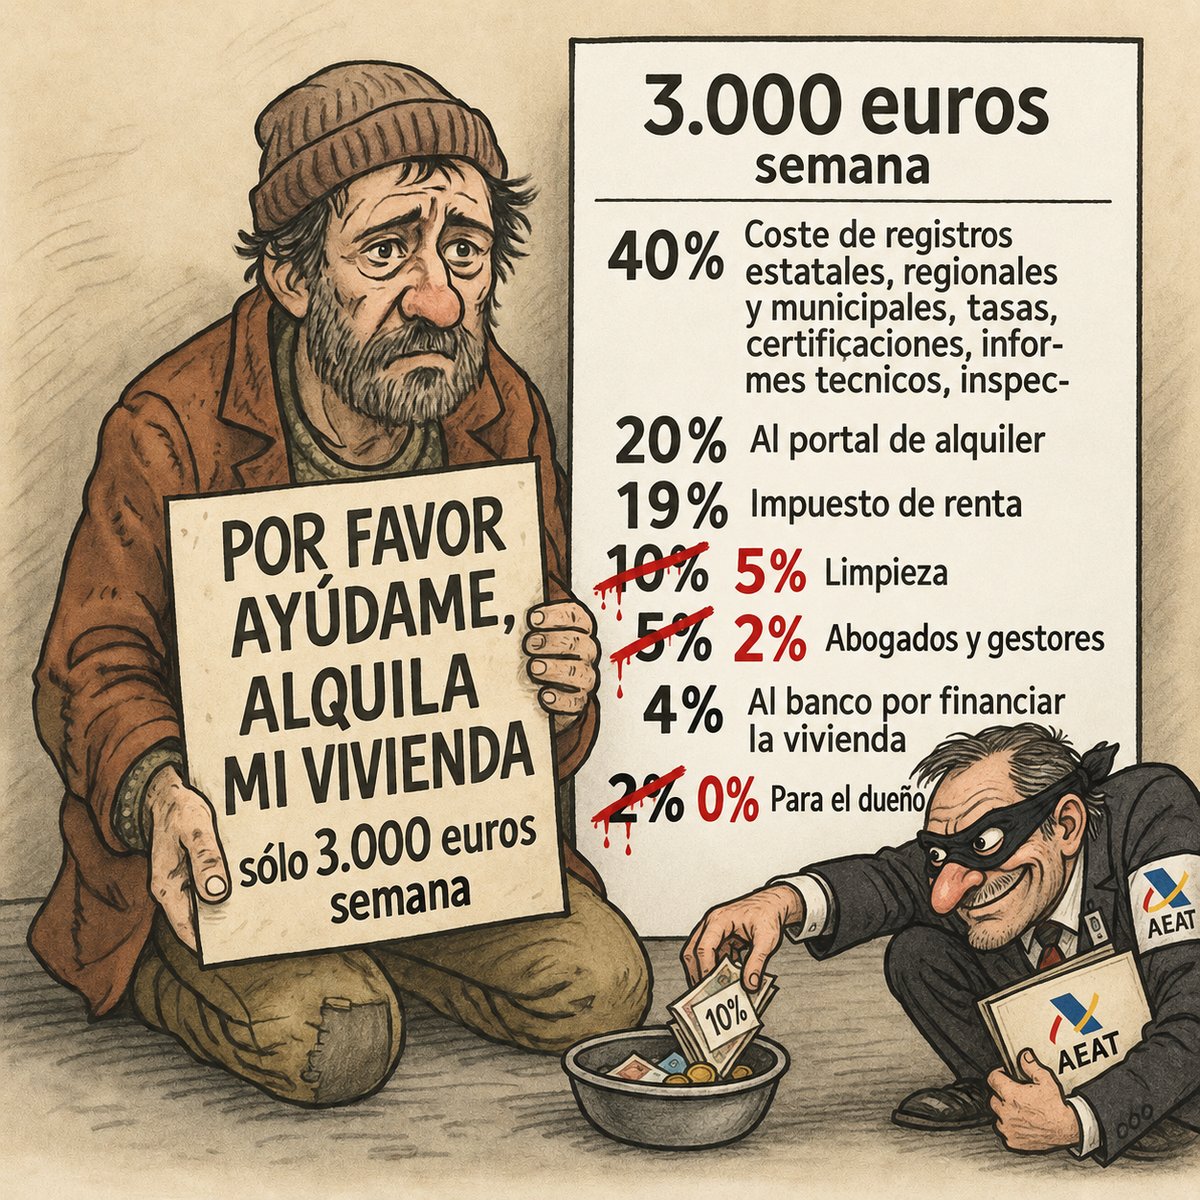
El legislador opta, por tanto, primero por una medida fiscal de gran alcance sin una justificación suficiente ni una relación real con el objetivo declarado de la norma. Después tendremos que descubrir cómo reacciona el mercado, pero sí genera claramente la impresión de que la crisis de vivienda se está utilizando principalmente como argumento para gravar adicionalmente al turista.
Pero una cosa está clara: recaudar impuestos no crea nuevas viviendas. Principalmente modifica el reparto de los costes entre propietario, inquilino y Administración.
En un país en el que el alquiler vacacional constituye una parte importante de la infraestructura turística, resulta por ello difícil predecir qué consecuencias terminará teniendo esta medida sobre los precios, la oferta y la competencia con otros destinos vacacionales del sur de Europa.
¿Qué debe hacer ahora un arrendador?
Para los propietarios incluidos en este régimen, su situación fiscal cambia sustancialmente.
Un arrendador que realiza una actividad de alquiler sujeta a IVA pasa a ser considerado empresario a efectos del IVA. En principio, la Agencia Tributaria exige el alta correspondiente cuando se realiza una actividad de alquiler sujeta a IVA. Además, el IVA devengado deberá declararse e ingresarse mediante las declaraciones de IVA correspondientes.
Por ello, a partir del 1 de diciembre muchos propietarios extranjeros que hasta ahora se limitaban a presentar anualmente una declaración del IRNR por sus ingresos procedentes del alquiler en España tendrán que llevar además una contabilidad de IVA.
Esto implica, entre otras cosas:
- Alta a efectos de IVA;
- Aplicación de un 10% de IVA sobre el precio del alquiler;
- Facturación correcta;
- Registro del IVA repercutido y soportado;
- Presentación periódica del modelo 303;
- Determinación de qué gastos y qué IVA soportado son deducibles;
- Coordinación de la contabilidad del IVA con la declaración del Impuesto sobre la Renta de No Residentes.
Sanciones
Quien no declare o no ingrese el IVA correspondiente quedará sujeto al régimen sancionador tributario español ordinario. La falta de ingreso de una deuda tributaria que debería haberse derivado de una autoliquidación correctamente presentada constituye una infracción tributaria. Dependiendo de las circunstancias, la sanción por una infracción leve puede comenzar en el 50% del importe no ingresado, pudiendo aplicarse porcentajes superiores en los supuestos más graves.
Pero aquí comienzan las preguntas
A primera vista, el nuevo régimen parece sencillo: un 10% de IVA sobre los alquileres de corta duración. En la práctica, es precisamente aquí donde empieza la discusión.
La ventaja de estar sujeto a IVA es que, en principio, también puede existir un derecho a deducir el IVA soportado. Los gastos directamente relacionados con el alquiler sujeto a IVA pueden, por tanto, recibir un tratamiento fiscal distinto al que tenían hasta ahora. Sin embargo, precisamente en el caso de una vivienda vacacional surgen inmediatamente situaciones complejas.
¿Qué ocurre, por ejemplo, con una vivienda que se alquila durante tres meses al año y que el propietario utiliza de forma privada durante los otros nueve meses?
La normativa del IVA contiene limitaciones para bienes y servicios que se utilizan tanto para fines empresariales como privados. El artículo 95 de la Ley del IVA establece, entre otras cosas, que, en principio, no es deducible el IVA correspondiente a bienes y servicios que no estén afectos directa y exclusivamente a la actividad económica. La ley se refiere expresamente a bienes que se utilizan alternativamente para fines empresariales y privados.
Y ahí empieza una lista prácticamente interminable de cuestiones prácticas.
¿Es totalmente deducible el IVA del mantenimiento cuando la vivienda únicamente se alquila durante una parte del año? ¿Cómo deben tratarse la electricidad, la limpieza, las reparaciones, el mobiliario, internet, los seguros y la gestión? ¿Qué ocurre con las grandes reformas? ¿Cómo se valora el uso privado? ¿Qué regularización debe realizarse si posteriormente cambia el uso de la vivienda? ¿Qué sucede cuando la vivienda permanece vacía durante una parte del año?
También habrá que determinar exactamente cómo se coordinará esta nueva contabilidad de IVA con la declaración existente de las rentas obtenidas por no residentes a través del IRNR.
Y para los propietarios extranjeros aparece además otro problema práctico: la comunicación con la Administración tributaria española es cada vez más electrónica. En la práctica, para muchos propietarios será por ello necesario disponer de un medio válido de identificación electrónica o de representación digital para poder tramitar a tiempo notificaciones, declaraciones y posibles comunicaciones de la Agencia Tributaria.
Sobre todas estas cuestiones será necesaria durante los próximos meses una mayor aclaración práctica por parte de la Agencia Tributaria.
Nuestro consejo: no espere hasta diciembre!
Lex Foris seguirá, como hemos venido haciendo durante los numerosos cambios que han afectado al alquiler vacacional en los últimos años, siguiendo y, cuando sea necesario, defendiendo la posición jurídica de los propietarios.
Además, para nuestros clientes actuales podemos preparar y gestionar tanto el alta a efectos de IVA como la posterior administración del IVA correspondiente al alquiler, de manera que puedan cumplir con las nuevas obligaciones a partir del 1 de diciembre.
¿Alquila su vivienda en España por periodos de hasta 30 noches? Póngase en contacto con nosotros con suficiente antelación. A partir del 1 de diciembre no solo cambia el tipo impositivo, sino toda su administración fiscal.
Roeland van Passel